各位师生:
根据《中华人民共和国增值税法》《中华人民共和国增值税法实施条例》《财政部 税务总局关于发布<境内单位代扣代缴自然人增值税管理办法>的公告》(2026年第28号)有关规定,自2026年11月1日起,学校向校外个人发放劳务费时,需依法履行增值税及附加税费代扣代缴义务。
一、适用范围
境内自然人提供以下七类服务:
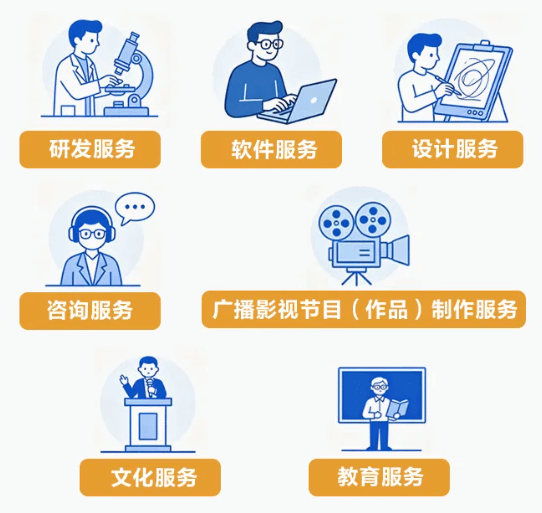
注意:增值税代扣只限以上七类服务,高校常见的专家讲课费、咨询费、评审费等均在范围内,设备维修、加工搬运、餐饮住宿等不在代扣范围内。
二、起征点规定
自然人(即校外人员)与单一扣缴义务人(即学校)发生符合规定的应税交易,当次(日)销售额达到按次纳税起征点的,扣缴义务人应当在支付价款时代扣增值税,同时扣缴附加税费。自然人已缴纳税款的,扣缴义务人无需代扣增值税。
在2026年1月1日至2027年12月31日期间,自然人发生上述七类增值税应税交易,应适用按次纳税,起征点为每次(日)销售额1000元。同一日内发生多笔交易的,按日合并计算。
注意:起征点看“当次(日)”,不是“当月”。增值税按次起征点是1000元,判断的是当次或当日的销售额是否达标。
三、计税规则
自然人增值税实行按次计征(依据《中华人民共和国增值税法实施条例》第七条、财政部 税务总局公告2026年第10号):
1.单次(日)应税金额≥1000元起征点:按照1%优惠征收率代扣增值税及附加税费
2.单次(日)应税金额<1000元:不用代扣增值税,但依旧需要完成申报
3.应扣缴附加税费:
城市维护建设税=增值税×3.5%
教育费附加及地方教育费附加=增值税×2.5%(月销售额不超过10万元的免征)
注意:劳务报酬个税按正常计算扣缴。增值税≠个人所得税!劳务报酬的个税,学校依旧按照“劳务报酬所得”正常代扣代缴。
四、过渡期规定
28号公告自2026年11月1日起施行,2026年1月1日至10月31日为过渡期。
2026年1月1日至10月31日 | 发生应税交易由自然人自行申报缴纳增值税 |
2026年11月1日之后 | 发生应税交易执行扣缴新规 |
五、代扣代缴说明
学校对财务系统进行了升级,从2026年11月1日起校外人员取得上述七类服务所得可以由学校代扣代缴增值税及附加税费。若选择自行申报纳税,需到税务机关代开增值税发票,税费将在代开环节自行缴纳,学校不再代扣增值税,报销申报时需同步提交发票及完税凭证。
财务与资产管理部
2026年10月27日